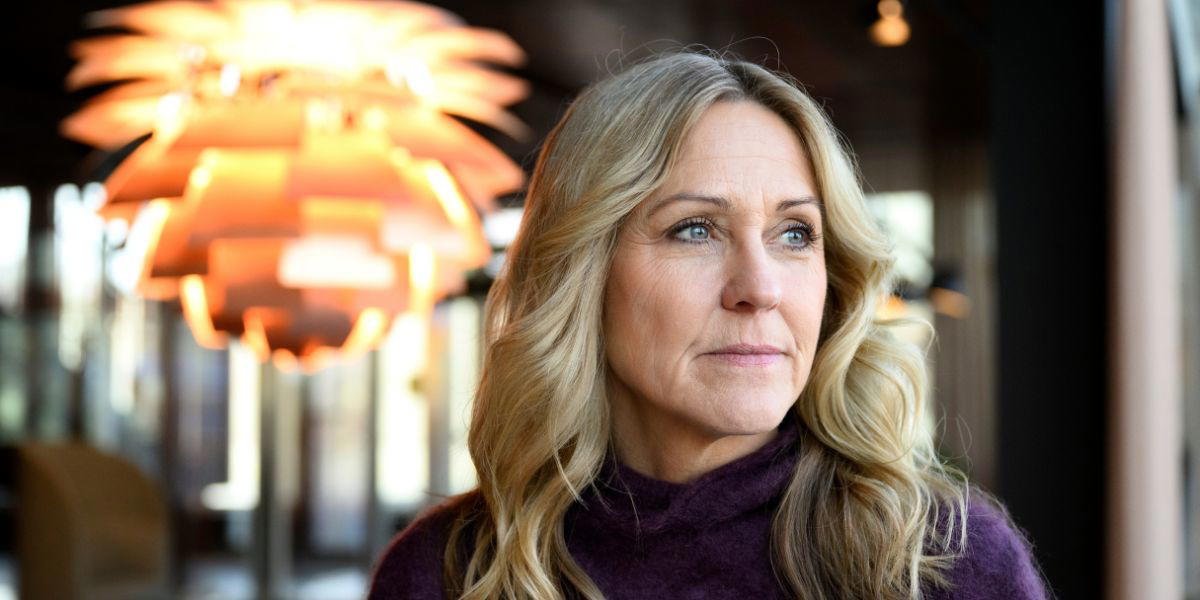
Privatekonomen Christina Sahlberg på Skandia varnar par från att dela ekonomin rakt av utan att först kontrollera de faktiska förutsättningarna.
Fällorna med gemensam ekonomi: Det här måste sambor veta
Många par väljer att slå ihop sina tillgångar direkt i början av relationen. De skapar gemensamma konton och delar på alla löpande räkningar. Men den strategin kan leda till stora ekonomiska problem. I synnerhet om förhållandet spricker eller någon dör.

”Jag skulle vara försiktig med att rekommendera helt gemensam ekonomi om relationen är ny eller om det finns stora skillnader i ekonomiska förutsättningar, exempelvis betydande tillgångar, företagande, skulder eller barn från tidigare relationer”, säger Christina Sahlberg, privatekonom på Skandia, till Nyheter24.
Riskfyllt för par att dela lika utan eftertanke
Många par tar för givet att en gemensam ekonomi är ett bevis på stark kärlek och tillit, men ofta fattar par felaktiga beslut på området under stress.
Och många undviker att prata om pengar över huvud taget. Tystnaden skapar en falsk trygghet som kan stå parterna dyrt den dagen en kris inträffar.
Sambofällan och den juridiska mardrömmen
Särskilt sambor riskerar att utsättas för fällorna. Många tror felaktigt att sambor har samma starka lagliga skydd som gifta par. Så är det inte alls. Sambolagen omfattar vanligtvis bara bostad och bohag som har köpts för gemensamt bruk. Andra tillgångar som aktier ingår inte automatiskt i en bodelning.
Samma sak gäller personliga sparkonton och privat kapital.
En bostad som bara den ena parten har betalat för kan ändå ingå i bodelningen om den köptes för gemensam användning. Detta skapar en allvarlig obalans där den som har satt in mest eget kapital riskerar att förlora stora summor vid en separation. Dessutom är arvsrätten ett område där sambor hamnar i kläm.
Barnen står som arvingar och inte sambon
Sambor ärver nämligen inte varandra automatiskt enligt svensk lag. Om en partner avlider går arvet i första hand till barn eller andra släktingar i arvsordningen. Ett testamente kan visserligen ge ett visst skydd men barn har ändå rätt till sin del av arvet.
Christina Sahlberg betonar att den juridiska aspekten ofta glöms bort i den ekonomiska vardagen. Hon lyfter fram vikten av juridiska dokument för att skapa långsiktig trygghet.
Obs – tänk på tidsreglerna vid en sepration
Sahlberg betonar i artikeln på Nyheter24 att ”det vara klokt att se över exempelvis samboavtal, testamente eller andra juridiska dokument som skapar tydlighet och trygghet om livet inte blir som man tänkt sig”.
Vid en separation finns det dessutom strikta tidsgränser att hålla reda på. Sveriges Domstolar uppger att den sambo som vill begära bodelning måste göra det inom ett exakt år från den dag då samboförhållandet upphörde. Om denna tidsgräns passeras förlorar parten rätten till bodelning helt och hållet.
För gifta par gäller andra juridiska regler där ett äktenskapsförord kan användas för att bestämma vilken egendom som ska vara enskild.
Här är expertens privatekonomiska råd till par
Det finns lösningar för par som vill leva tillsammans utan att riskera sin personliga trygghet. Det handlar inte om att välja mellan fullständigt gemensam ekonomi eller total separation. En balanserad modell kan vara att upprätta ett gemensamt konto för hushållets löpande räkningar. Varje person bör samtidigt behålla egna konton för personliga utgifter och eget sparande.
Detta upplägg ger båda parter ett eget ekonomiskt handlingsutrymme. Det bygger självständighet och minskar risken för framtida konflikter om pengar. Genom att planera i tid och prata öppet om ekonomin kan par skydda sin finansiella framtid, slår Skandias privatekonom fast.