

KOMMENTAR. Europas biljättar står inför ett brutalt uppvaknande. Kostnaderna skenar och det tekniska försprånget krymper – frågan är om industrin hinner ställa om innan konkurrenterna kör ifrån dem.
Kina kör om Europa – nu hotas bilindustrins framtid
Det är lätt att peka på Kina.
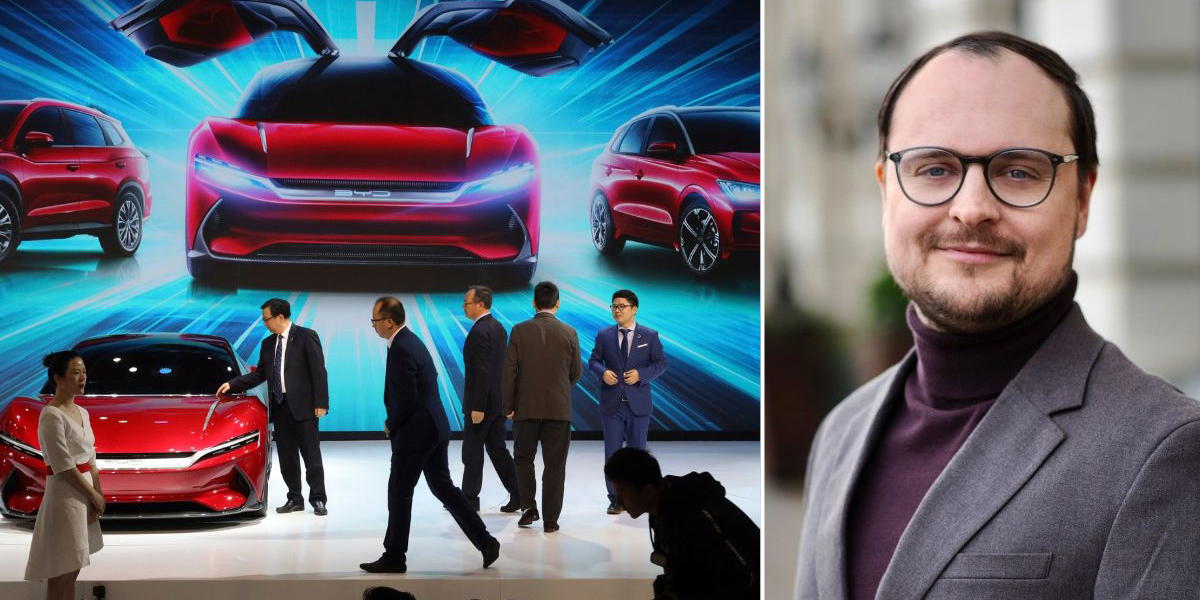
Kinesiska elbilar väller in på den europeiska marknaden, elbilsjätten BYD växer snabbt och Europas traditionella biljättar tappar mark på en av sina viktigaste exportmarknader.

Men det vore för enkelt att skylla Europas bilkris på Kina.
Kina har snarare gjort Europas egna svagheter synliga.
En industri som tappat fart
Vi kan börjar med volymerna.
EU:s bilproduktion ligger fortfarande omkring tre miljoner fordon under 2019 års nivå, enligt branschorganisationen ACEA.
Den globala bilmarknaden växer däremot. Europas problem är alltså inte bara att kinesiska tillverkare tar marknadsandelar. Den europeiska industrin verkar på en marknad som själv har tappat fart.
ACEA visar också att EU:s bilexport föll 6,2 procent under 2025. Exporten till Kina rasade med 43 procent.
Utvecklingen var den motsatta i andra riktningen – den kinesiska bilexporten till EU passerade en miljon fordon.
Det är en ganska bekymmersam förändring för en industri som länge har tjänat stora pengar på sin globala exportmodell.
Elbilen förändrar spelplanen
Sedan kommer den stora tekniska omställningen.
Elbilen skulle bli nästa stora europeiska industriprojekt. Men i stället har Kina skaffat sig ett enormt försprång.
Enligt Internationella energiorganet IEA producerades omkring 16 miljoner elbilar i Kina under 2025. Det motsvarar omkring tre fjärdedelar av den globala produktionen. Kinesiska elbilsexporter mer än fördubblades till över 2,5 miljoner.
Men det handlar om mer än färdiga bilar. Kina har byggt upp en hel värdekedja kring batterier, komponenter och produktion.
Och här kommer Europas kostnadsproblem in.
IEA bedömer att det kostar över 30 procent mer att tillverka en mindre SUV i avancerade ekonomier än i Kina. För battericeller är skillnaden ännu större. En motsvarande cell producerad i Europa beräknas kosta omkring 70 procent mer än i Kina.
Det är svårt att vinna ett priskrig mot en konkurrent som har både lägre kostnader och större skala.
EU försöker bromsa utvecklingen genom att begränsa importen av kinesiska hybridbilar. Men skyddet kan bli kortvarigt. BYD planerar att starta tillverkning i Ungern i år, vilket kan göra det lättare att runda handelshindren och fortsätta konkurrera på den europeiska marknaden.
Europa halkar efter på mjukvara
Det finns dessutom ett problem som är lättare att missa. Bilen håller på att bli en mjukvaruprodukt.
Motorer och mekanik är fortfarande viktiga, men allt mer av konkurrensen handlar om mjukvara, AI, elektronik och avancerade förarassistanssystem.
Här har Europa tappat mark.
Konsultbolaget McKinsey konstaterar att europeiska biltillverkare halkar efter kinesiska och amerikanska aktörer inom bland annat mjukvara, AI och chipteknik. Bland nya biltillverkare utanför Europa är 43 procent av FoU-personalen specialiserad på mjukvara, jämfört med 16 procent hos etablerade europeiska tillverkare.
Det är kanske den mest grundläggande förändringen av alla. Europas historiska försprång inom motorer och mekanik håller på att bli mindre värt.
Dyr omställning pressar lönsamheten
Det europeiska problemet blir ännu tydligare när man tittar på ekonomin.
Biltillverkarna måste fortfarande tjäna pengar på dagens produkter samtidigt som de investerar miljardbelopp i batterier, elbilar och mjukvara.
Volkswagen är ett tydligt exempel.
Enligt koncernens årsredovisning var omsättningen nästan oförändrad under 2025, men rörelseresultatet föll från 19,1 till 8,9 miljarder euro. Rörelsemarginalen halverades nästan, från 5,9 till 2,8 procent.
Europas bilindustri måste finansiera en historiskt dyr omställning samtidigt som lönsamheten pressas. Det är den verkliga rävsaxen.
Det är större än bilbolagen
Det är här frågan blir politiskt och ekonomiskt betydligt större än en kamp mellan Volkswagen och BYD.
EU-kommissionen uppskattar att fordonsindustrin direkt och indirekt sysselsätter 13,8 miljoner människor och att sektorns omsättning motsvarar mer än 7 procent av EU:s BNP.
Om Europa tappar sin konkurrenskraft får det alltså konsekvenser långt utanför bilhallarna.
Volvo Cars vd Håkan Samuelsson har varnat för just detta. I en intervju med tyska Handelsblatt pekade han på risken att europeiska biltillverkare slås ut av omställningen och drog en parallell till Detroit – där bilindustrins tillbakagång fick stora konsekvenser för hela staden och regionen.
Det är en drastisk jämförelse. Men den sätter fingret på en relevant fråga:
Vad händer med Europa om det inte längre är konkurrenskraftigt att bygga bilar här?
Börsen ser redan problemen
Investerarna verkar ha förstått allvaret.
Reuters rapporterade i början av året att Stoxx Europe 600 Automobiles & Parts, ett index över europeiska fordons- och bildelsbolag, hade utvecklats omkring 35 procent sämre än det breda Stoxx Europe 600-indexet, som följer aktiemarknaden i Europa, sedan början av 2024.
Det är också därför de låga värderingarna i sektorn är så intressanta. En bilaktie kan se billig ut på traditionella nyckeltal – men en låg värdering kan lika gärna vara marknadens sätt att säga att dagens vinster inte är uthålliga.
Det är frågan investeraren behöver ställa sig – ser börsen något som industrin ännu inte vill erkänna?
Dagens PS går nu vidare i en längre granskning där vi går igenom de stora europeiska bilkoncernerna: Volkswagen Group, Stellantis, BMW Group, Mercedes-Benz Group, Renault Group och Volvo Cars.
Läs mer: Ny rapport avslöjar: Så pressas Europas största bilföretag


